优先购买权跨境结算近期在俱乐部股权交易中频繁出现,曼联俱乐部股东拟向境外基金转让少数股权时,章程中的优先购买权条款立即触发。交易能否完成,不只看报价,还看规则衔接与资金安全。这个变化让市场开始重新审视跨境交易的基础安排。
曼联俱乐部此次股权转让并非孤例。境外买方看重英超联赛的商业价值,转让方希望尽快锁定价格,其他股东则依章程主张优先购买权。优先购买权跨境结算因此被推到前台,行权通知、价格确认和资金准备必须同步推进,任何一环拖延都会改变交易节奏。
交易方先向其他股东发出优先购买权通知,设定行权窗口,并明确行权价格与付款条件。境外买方同时准备跨境资金证明,托管银行介入设计分账路径。优先购买权跨境结算的关键不在文件漂亮,而在通知、行权、审批、付款四个节点能否严丝合缝地衔接。
规则衔接的难点在于优先购买权属于公司治理与合同安排,跨境结算却受外汇管理、反洗钱、税务扣缴和证券监管多重约束。曼联俱乐部注册地的法律、英超联赛的股权审查、境外基金所在地的合规要求并不共享同一时间表,行权窗口可能被审批拖长。
资金安全因此成为优先购买权跨境结算的核心议题。行权资金若在途时间过长,汇率波动会侵蚀报价;若托管安排不清,转让方担心交割后收不到款,行权方担心付款后拿不到股权。交易双方需要把托管释放条件写成可执行的节点,而非笼统承诺。
曼联俱乐部股权交易之所以牵动市场,是因为俱乐部估值高、股东结构复杂、跨境对手多。优先购买权跨境结算一旦出现规则错位,可能让行权方错过窗口,也可能让转让方面临违约与诉讼。英超联赛的审查意见、境外基金的合规证明、银行的付款指令必须形成闭环。
从操作层面看,优先购买权跨境结算需要先把行权主体、行权比例和行权价格固定下来,再匹配付款币种与结算路径。若涉及外币,汇率锁定和税务扣缴要提前测算;若涉及跨境人民币,收付款银行需确认交易背景真实性。文件、资金与审批三条线要并行。
曼联俱乐部交易中,其他股东是否行权、境外买方能否按时汇入保证金、托管银行何时释放款项,都会影响优先购买权跨境结算的成败。律师团队要把章程条款翻译成银行可理解的付款条件,财务顾问要核对监管批文的有效期。任何口头承诺都不足以支撑放款。
规则衔接还体现在反洗钱审查上。跨境资金来自不同法域,银行需要识别实际受益人和资金来源,曼联俱乐部股东结构中的多层持股会拉长审查时间。28圈入口优先购买权跨境结算若未预留审查周期,行权方可能在窗口关闭前无法完成资金到账,交易因此被迫重谈。
资金安全机制通常采用第三方托管与附条件释放。优先购买权行权通知送达、监管批准取得、股权交割登记完成,分别对应不同付款比例。曼联俱乐部交易若能把上述节点写入托管协议,境外买方和行权股东就不必在谁先付款、谁先过户的问题上反复拉扯。
争议解决安排同样影响优先购买权跨境结算。交易文件若约定境外仲裁,适用法与保全措施可能和曼联俱乐部所在地程序不一致;若约定本地诉讼,境外买方又担心执行效率。较稳妥的做法是提前写明仲裁地、语言、送达地址和临时措施,让资金冻结与股权保全有明确依据。
类似问题并不只出现在曼联俱乐部。拜仁慕尼黑、皇家马德里、巴塞罗那和巴黎圣日耳曼等俱乐部在股权或商业权益交易中,也可能遇到优先购买权跨境结算。德甲联赛、西甲联赛和法甲联赛的审查口径不同,跨境资金路径也不同,规则衔接需要逐案设计,不能照搬模板。
球员与教练的名字常被媒体带入俱乐部交易讨论,凯恩、姆巴佩、瓜迪奥拉和安切洛蒂的去留传闻会放大市场情绪。真正决定优先购买权跨境结算能否完成的,仍是股东协议、监管批文和托管指令。欧冠联赛的商业收入预期会影响估值,却不能替代资金安全安排。
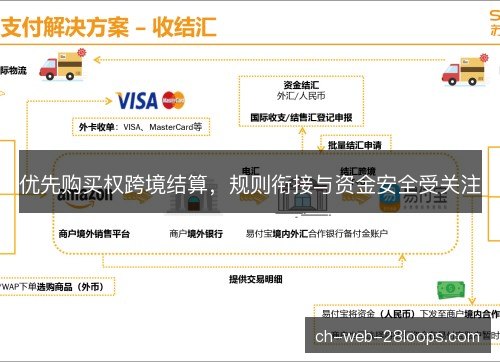
往后看,优先购买权跨境结算的规则衔接有望借助监管沙盒和跨境支付信息共享得到改善。曼联俱乐部这类交易会推动标准合同条款出现,把行权通知、合规审查、托管释放和争议解决写成模块。银行与俱乐部财务团队更早介入,资金安全才有制度支撑。
优先购买权跨境结算不再只是交易附件,而是俱乐部股权交易能否落地的关键基础设施。曼联俱乐部、英超联赛以及更多跨境买方都将面对同一道题:规则衔接要前置,资金安全要可验证。把这两件事做实,优先购买权的制度价值才能在跨境交易中真正兑现。